Domain software-scripts.de kaufen?
Wir ziehen mit dem Projekt
software-scripts.de um.
Sind Sie am Kauf der Domain
software-scripts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain software-scripts.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
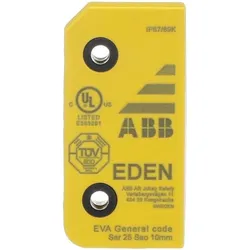
ABB STOTZ-KONTAKT Sicherheitsschalter EVA General Code 2TLA020046R08, AutomatisierungEden DYN (auch mit StatusBus), OSSD und AS-i sind berührungslose Sicherheitssensoren mit Codierung, bestehend aus Adam und Eva. Eden wird an verriegelten Schutzeinrichtungen wie Türen, Toren und Hauben sowie für die sichere Positionserfassung eingesetzt. Sie sind hervorragend geeignet für raue Umgebungen, haben IP69K und einen Temperaturbereich von -40 bis +70 °C. Es gibt Ausführungen mit eingebauter, überwachter Rückstellung mit Rückstellungsanzeige. Eden DYN ist für einkanalige DYNlink-Sicherheitskreise mit Vital oder Pluto geeignet. Eden OSSD für zweikanalige Sicherheitskreise mit Sicherheitsrelais oder Sicherheits-SPS. Eden AS-i werden direkt am AS-i-Bus betrieben. Eden entspricht Bauart 4, wahlweise mit hoher oder niedriger Kodierungsstufe nach EN ISO 14119 und erreicht bis PLe (EN ISO 13849-1) bzw. SIL3 (EN 61508, EN 62061), auch bei Reihenschaltung/Kaskadierung von bis zu 30 Sensoren. Variable Montage und 360 °-Abtastung sind möglich. Typ: Eva General code Eden, Magne Betätiger.42,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stranger Things: The Complete Scripts, Season 4: The Complete Scripts, Season Four, Sachbücher von Netflix, The Duffer BrothersErleben Sie die faszinierende Welt von "Stranger Things" mit den vollständigen, autorisierten Drehbüchern der vierten Staffel. Diese Sammlung bietet nicht nur die vollständigen Skripte, sondern auch eine exklusive Einführung von den Duffer Brothers, den Schöpfern der Serie. Tauchen Sie ein in die packenden Geschichten und Charakterentwicklungen, die die Zuschauer in ihren Bann gezogen haben. Die vierte Staffel bringt die Charaktere an neue Orte, während sie sich mit persönlichen Herausforderungen und übernatürlichen Bedrohungen auseinandersetzen. Von Eleven und der Byers-Familie in Kalifornien bis hin zu Hopper in einem russischen Gefängnis – die Geschichten sind reich an Emotionen und Spannung. Diese Sammlung ist ein Muss für Fans der Serie und bietet einen tiefen Einblick in die kreative Arbeit hinter den Kulissen.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
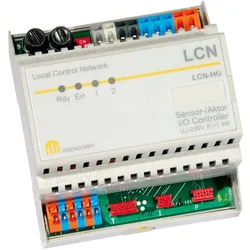
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
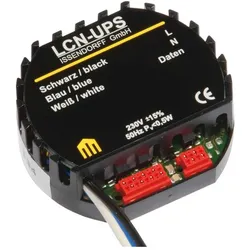
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB STOTZ-KONTAKT Sicherheitsschalter EVA General Code 2TLA020046R08, AutomatisierungEden DYN (auch mit StatusBus), OSSD und AS-i sind berührungslose Sicherheitssensoren mit Codierung, bestehend aus Adam und Eva. Eden wird an verriegelten Schutzeinrichtungen wie Türen, Toren und Hauben sowie für die sichere Positionserfassung eingesetzt. Sie sind hervorragend geeignet für raue Umgebungen, haben IP69K und einen Temperaturbereich von -40 bis +70 °C. Es gibt Ausführungen mit eingebauter, überwachter Rückstellung mit Rückstellungsanzeige. Eden DYN ist für einkanalige DYNlink-Sicherheitskreise mit Vital oder Pluto geeignet. Eden OSSD für zweikanalige Sicherheitskreise mit Sicherheitsrelais oder Sicherheits-SPS. Eden AS-i werden direkt am AS-i-Bus betrieben. Eden entspricht Bauart 4, wahlweise mit hoher oder niedriger Kodierungsstufe nach EN ISO 14119 und erreicht bis PLe (EN ISO 13849-1) bzw. SIL3 (EN 61508, EN 62061), auch bei Reihenschaltung/Kaskadierung von bis zu 30 Sensoren. Variable Montage und 360 °-Abtastung sind möglich. Typ: Eva General code Eden, Magne Betätiger.42,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Stranger Things: The Complete Scripts, Season 4: The Complete Scripts, Season Four, Sachbücher von Netflix, The Duffer BrothersErleben Sie die faszinierende Welt von "Stranger Things" mit den vollständigen, autorisierten Drehbüchern der vierten Staffel. Diese Sammlung bietet nicht nur die vollständigen Skripte, sondern auch eine exklusive Einführung von den Duffer Brothers, den Schöpfern der Serie. Tauchen Sie ein in die packenden Geschichten und Charakterentwicklungen, die die Zuschauer in ihren Bann gezogen haben. Die vierte Staffel bringt die Charaktere an neue Orte, während sie sich mit persönlichen Herausforderungen und übernatürlichen Bedrohungen auseinandersetzen. Von Eleven und der Byers-Familie in Kalifornien bis hin zu Hopper in einem russischen Gefängnis – die Geschichten sind reich an Emotionen und Spannung. Diese Sammlung ist ein Muss für Fans der Serie und bietet einen tiefen Einblick in die kreative Arbeit hinter den Kulissen.25,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-01 Software-Lizenz Upgrade EisBär SCADA3 Software “Starter“ - Upgrade Code 2CQB100217C0051 AMEIS31301Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Starter“ auf Version SCADA3 „Professional“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX1469,92 €*Versand: 10,04 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.